太阳能热发电技术及其产品销售市场分析
一、太阳能热发电技术概述
太阳能热发电(Concentrated Solar Power,简称CSP)是通过聚光装置将太阳辐射能汇聚,转化为高温热能,再通过热力循环驱动汽轮机或斯特林发动机发电的技术路线。与光伏发电直接将光能转化为电能不同,光热发电的核心优势在于“热”的可存储性,使其具备良好的可调度性和电网友好性。
目前主流的太阳能热发电技术路线主要包括以下四类:
1. 塔式光热发电
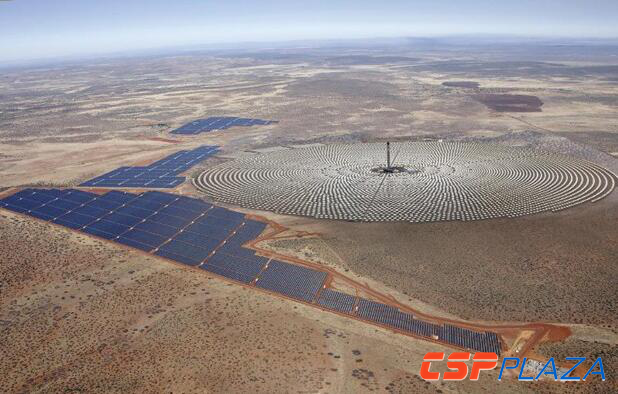
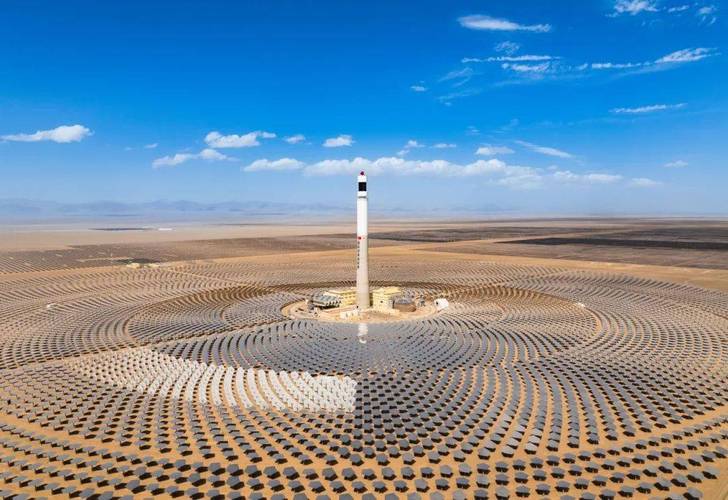
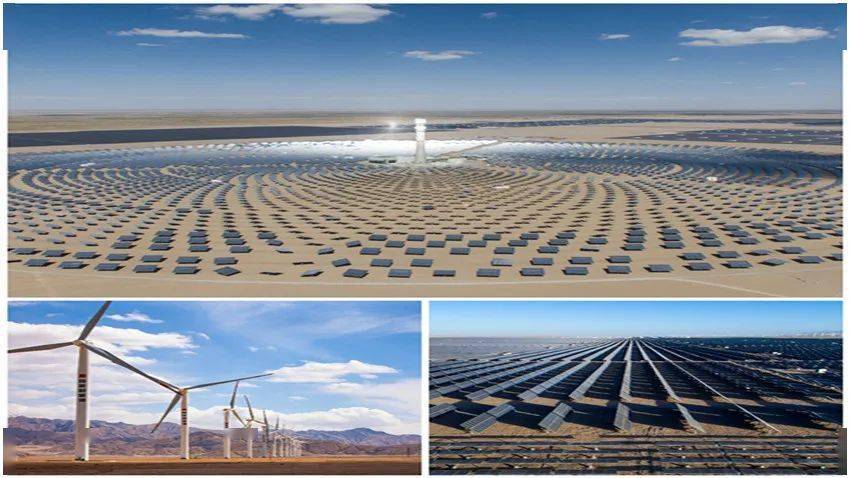
塔式系统通过大规模定日镜场将阳光反射至中央吸热塔顶部的吸热器,加热工质(熔融盐或水/蒸汽)产生高温热能。其聚光比高、工作温度可达565℃以上,适合配置大规模熔盐储热系统,单机容量可达100MW以上,是当前大型光热电站的主流选择。
2. 槽式光热发电
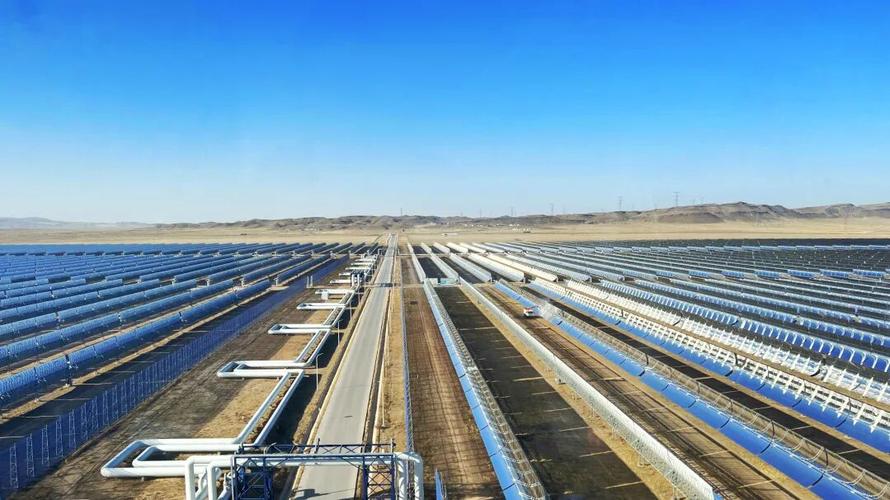
槽式系统利用抛物面槽形反射镜将阳光聚焦至集热管,加热管内的导热油或熔融盐。该技术商业化最早、装机规模最大,技术成熟度高,但聚光比相对较低,工作温度一般在400℃左右。
3. 碟式光热发电
碟式系统采用抛物面碟形聚光器,将阳光聚焦至焦点处的斯特林发动机或微型燃气轮机。其聚光比最高可达数千倍,适合分布式小规模发电,但单机容量较小,商业化程度相对有限。
4. 线性菲涅尔式光热发电
线性菲涅尔系统采用多排平面镜反射阳光至上方固定集热管,结构简单、成本较低,适合与工业热利用结合,但聚光比和效率介于槽式与塔式之间。
从系统构成来看,太阳能热发电站主要包括聚光集热系统、热传输系统、储热系统、热功转换系统和辅助系统。其中,储热系统是光热发电区别于光伏的核心竞争力——通过熔盐储热,电站可实现数小时乃至十余小时的稳定出力,具备调峰和基荷供电能力。
二、太阳能热发电产品的市场格局
(一)产业链与主要产品分类
太阳能热发电产品销售覆盖从核心部件到系统集成的完整产业链,主要产品类别包括:
- 聚光集热设备:定日镜、抛物面槽式反射镜、碟式聚光器、线性菲涅尔反射镜、集热管、吸热器等;
- 热传输与储热设备:熔融盐储罐、导热油系统、熔盐泵、换热器、电加热器、保温材料等;
- 热功转换设备:蒸汽发生器、汽轮机、斯特林发动机、发电机等;
- 跟踪控制系统:太阳位置传感器、双轴/单轴跟踪控制器、驱动装置等;
- 系统集成与工程服务:EPC总承包、电站设计、安装调试、运维服务等。
从产品价值分布看,聚光集热系统和储热系统通常占据电站总投资的50%以上,是设备销售的核心板块。
(二)全球市场态势
全球光热发电市场经历了从西班牙、美国早期规模化发展,到近年来中东、北非、中国、智利、澳大利亚等新兴市场接力的演变过程。截至2024年前后,全球光热发电累计装机约在7GW量级,虽规模远小于光伏,但凭借长时储热能力,在“光伏+光热”混合电站、调峰电站和工业热利用等场景中价值日益凸显。
中国已建成运营多个大型塔式光热电站(如青海共和、甘肃敦煌、新疆哈密等项目),带动了定日镜、吸热器、熔盐储热系统等国产装备的快速成熟,部分产品已具备出口竞争力。海外市场方面,中东地区(如迪拜Mohammed bin Rashid Al Maktoum太阳能园区光热项目)和北非地区的大规模招标为产品销售提供了重要增量。
(三)销售渠道与商业模式
太阳能热发电产品有别于标准化消费品,其销售以项目型销售(Project-based Selling)为主,典型路径包括:
- 主机厂直销:设备制造商直接对接电站开发商和EPC总承包商,参与项目招标;
- EPC带动销售:以系统集成商身份承接电站总承包,带动自有或合作方设备销售;
- 代理与本地化合作:海外市场通过当地代理、合资建厂或技术授权实现市场准入;
- 融资租赁与合同能源管理:与金融机构合作,提供设备融资方案,降低业主初始投资压力。
价格走势方面,随着示范项目规模扩大和国产化率提升,定日镜、集热管等核心部件单价呈下降趋势,行业竞争焦点从“单品价格”转向“全生命周期度电成本(LCOE)”。
(四)市场挑战与风险
产品销售面临的主要挑战包括:光伏+储能系统成本快速下降带来的替代竞争压力、光热项目初始投资大且融资成本高、部分目标市场政策与电价机制不稳定、安装运维人才短缺,以及定日镜等产品运输半径限制对本地化生产的要求。
三、销售策略建议
针对太阳能热发电产品的市场特征,可考虑以下销售策略方向:
1. 解决方案销售(Solution Selling)
超越单一设备售卖,以“聚光集热+储热+调峰”整体解决方案供应商身份参与投标,强调电站的调峰收益与可调度价值。
2. 聚焦光伏+光热混合场景
在光伏装机高速增长、电网消纳压力加大的市场,积极推广“光伏为主、光热调峰”的混合开发模式,为自身储热与汽轮机产品开辟配套销售空间。
3. 拓展工业热利用市场
将聚光集热设备延伸至工业蒸汽、海水淡化、稠油热采等热能替代场景,拓宽产品销售跑道,降低对单一发电市场的依赖。
4. 强化本地化与全生命周期服务
在国外关键市场布局本地化组装与服务网络,推广长周期质保、运维合同和性能保证条款,以服务增值带动产品销售。
5. 产业链协同与联合投标
与储能、光伏组件、输变电等企业组成联合体,以交钥匙总包能力提升中标几率。
四、前景展望
在“双碳”目标和全球能源转型的大背景下,太阳能热发电正从单纯发电设备竞争转向“发电+长时储能+灵活调峰”的综合能源解决方案比拼。销售层面,企业的竞争力不仅取决于产品质量与制造成本,也越来越取决于电站设计能力、金融方案设计能力以及本地化服务水平。综合多家行业机构预测,未来数年内,全球光热发电装机(含在建设计阶段项目)有望迎来新一轮增长窗口,产品销售的重点区域与发电项目投资布局有较高重合度。也就是说,光热发电产品销售最大的增量空间,仍集中在政策支持力度大的大型项目开发地区,2025年后有望迎来较快回升周期。随着储热时长对电力保供和调峰价值的重新评估,光热发电及其产品线迎来了新的发展自持续动力。
总体而论,只有深入真实的发电应用与成本数据从端到端实践需求出发建设的完整能力,按具体市场定制恰当的产品路径、准确衔接国内供应链的产能优势和技术运维经验输出出来打造品牌的努力才真正转化为未来几年捕捉住新兴空间中每一阶段出现的订单机会的内生凭依和管理保障机制方法出口销售力和占有率——而不必也不需要停留在规划与话语论证层面的人为实现道路之上无所作为地失去前进动力资源机遇的局面中。
如若转载,请注明出处:http://www.zhongpuhuakong.com/product/1.html
更新时间:2026-11-01 21:37:39