太阳能热发电 技术演进、市场机遇与产品销售策略
一、引言
在全球能源转型与“双碳”目标的双重驱动下,太阳能热发电(Concentrated Solar Power, CSP)凭借其可调度性、储能成本低及电网友好等优势,正从示范项目走向规模化商业应用。与此CSP产品销售作为产业链价值实现的关键环节,需要系统化的市场策略与技术支持。本文从技术路线、市场现状、产品体系及销售策略四个维度展开分析,为行业从业者提供参考。
二、太阳能热发电技术概述
太阳能热发电通过聚光器将太阳辐射能汇聚为热能,驱动汽轮机或斯特林发动机发电。主流技术路线包括:
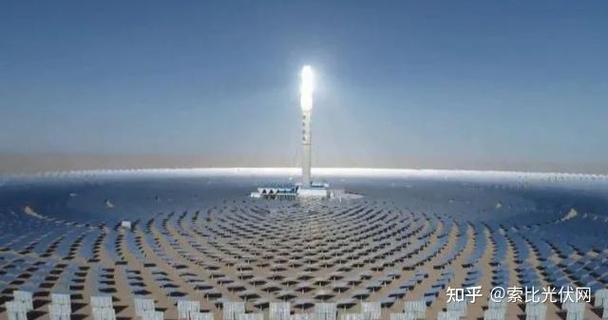
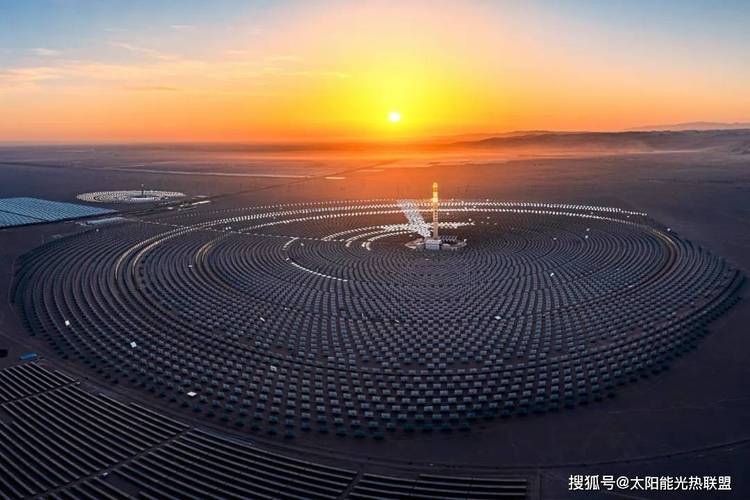
- 塔式光热发电:成千上万面定日镜跟踪太阳,将光聚焦至中央吸热器,产生高温熔盐或蒸汽。特点是聚光比高、工作温度可达560℃以上,适合大规模储能。
- 槽式光热发电:抛物面槽式聚光器加热导热油或熔盐,技术成熟、商业化项目最多,但聚光比和温度相对较低。
- 碟式光热发电:抛物碟式聚光器驱动斯特林机组,适合分布式离网场景,单机容量小、效率高。
- 线性菲涅尔式:结构简单、成本低,适用于中低温热利用与发电。
关键技术环节包括聚光系统、吸热器、储热系统(熔盐/混凝土/相变材料)及发电机组。储热能力使CSP具备灵活调度优势,可提供夜间供电与调峰服务。
三、市场现状与发展趋势
全球市场:截至2024年,全球CSP累计装机约7.5GW,主要分布在西班牙、美国、摩洛哥、南非、阿联酋及中国。中国“十四五”期间规划多个风光热储一体化项目,青海、甘肃、新疆等地成为重点区域。
趋势判断:
- 大容量、长储热时长(8-15小时)成为标配;
- 风光热储互补模式提升项目经济性;
- 熔盐储热技术向更高参数(600℃+)演进;
- 成本持续下降,IEA预测2030年LCOE可降至0.06-0.08美元/kWh。
四、CSP产品体系与目标客户
核心产品类别:
- 聚光系统:定日镜、槽式集热器、碟式聚光器;
- 吸热与传热:中央吸热器、熔盐泵、导热油系统;
- 储热系统:熔盐储罐、相变储热模块;
- 发电机组:汽轮机、斯特林发电机;
- 控制系统:镜场控制系统、跟踪传动装置。
目标客户画像:
- 大型发电集团与能源投资商( EPC 总包主导);
- 风光热储一体化项目开发商;
- 工业蒸汽用户(纺织、化工、食品等中低温热需求);
- 海外新兴市场政府与公用事业公司。
五、产品销售策略
1. 技术营销先行:组建由光热工程师与销售顾问组成的“技术销售”团队,为客户提供选址评估、镜场设计优化、储热配置方案及LCOE测算服务。以数据与仿真报告建立信任,将销售行为嵌入项目前期规划。
2. 项目制大客户管理:CSP单项目投资规模大(数亿至数十亿元),销售周期长,需建立大客户经理与项目跟单机制,联动设计院、EPC承包商形成生态合作,参与招投标与联合体投标。
3. 分层渠道建设:
- 直销团队聚焦国内五大发电集团与省级能源集团;
- 渠道代理覆盖海外市场与中小型工业热利用项目;
- 与储热材料、汽轮机厂商形成产品捆绑方案,提升客单价。
4. 中低温热利用产品线补充:针对工业蒸汽市场,推出模块化菲涅尔或槽式集热产品,以“设备+安装+运维”套餐模式降低客户决策门槛,拓宽销售基本盘。
5. 后市场与增值服务:提供镜场清洗机器人、跟踪系统备件、储热系统检测等售后服务;开展合同能源管理(EMC)与运维托管,提升客户黏性与生命周期价值。
6. 政策与金融工具协同:帮助客户对接绿色信贷、可再生能源补贴及碳资产收益,销售话术从“卖产品”升级为“卖收益模型”,以全生命周期经济性说服投资决策者。
六、风险与应对
- 竞争风险:面对光伏+储能成本竞争,应强化CSP的调峰与长时储能比较优势叙事,突出系统价值而非单一度电成本。
- 供应链风险:关键部件如熔盐泵、跟踪减速机需建立备用供应商与安全库存。
- 项目回款风险:CSP项目周期长,需在合同条款中约定里程碑付款,并借助信用证、保函等工具控制回款风险。
七、
太阳能热发电正处于从技术验证走向商业爆发的临界点,产品销售不再是单纯的产品功能讲解,而是能源系统解决方案的系统销售。企业需以技术为底座、以项目为抓手、以全生命周期价值为卖点,构建覆盖直销、渠道与传统工业热利用的立体销售体系。在政策与市场双轮驱动下,率先建立标准化的技术营销与客户成功体系的企业,将在光热赛道中占据先机,分享千亿级市场的容量红利。
如若转载,请注明出处:http://www.zhongpuhuakong.com/product/33.html
更新时间:2026-11-03 08:23:54